النسخة الإنجليزية: Oil, Yields and AI Updates Shape Market Week
وفقاً لـCnbc، تدخل وول ستريت أسبوعاً هادئاً نسبياً على صعيد نتائج الشركات والتقارير الاقتصادية، عقب مكاسب يوم الجمعة المرتبطة بتقرير وظائف ضعيف. وينتظر المستثمرون أيضاً انطلاق موسم نتائج الربع الثالث بعد بيانات تضخم جاءت أقل من المتوقع وتحديث وظائف سبتمبر.
من المتوقع أن تظل أسعار النفط وعوائد السندات الحكومية من أبرز المؤثرات في تداولات الأسهم. وقد تؤثر المستجدات المتعلقة بصادرات النفط عبر مضيق هرمز، والتطورات في الشرق الأوسط الأوسع، والنشاط العسكري في المنطقة في كلا السوقين. وسجّل مؤشر ناسداك المركب مستوى قياسياً جديداً خلال جلسة الجمعة، بينما كان مؤشر ستاندرد آند بورز 500 أدنى بنحو 1% من أعلى مستوى له على الإطلاق الذي سجله في منتصف أغسطس؛ وكانت نسخته متساوية الأوزان أدنى بنحو 6% من ذروتها الخاصة.
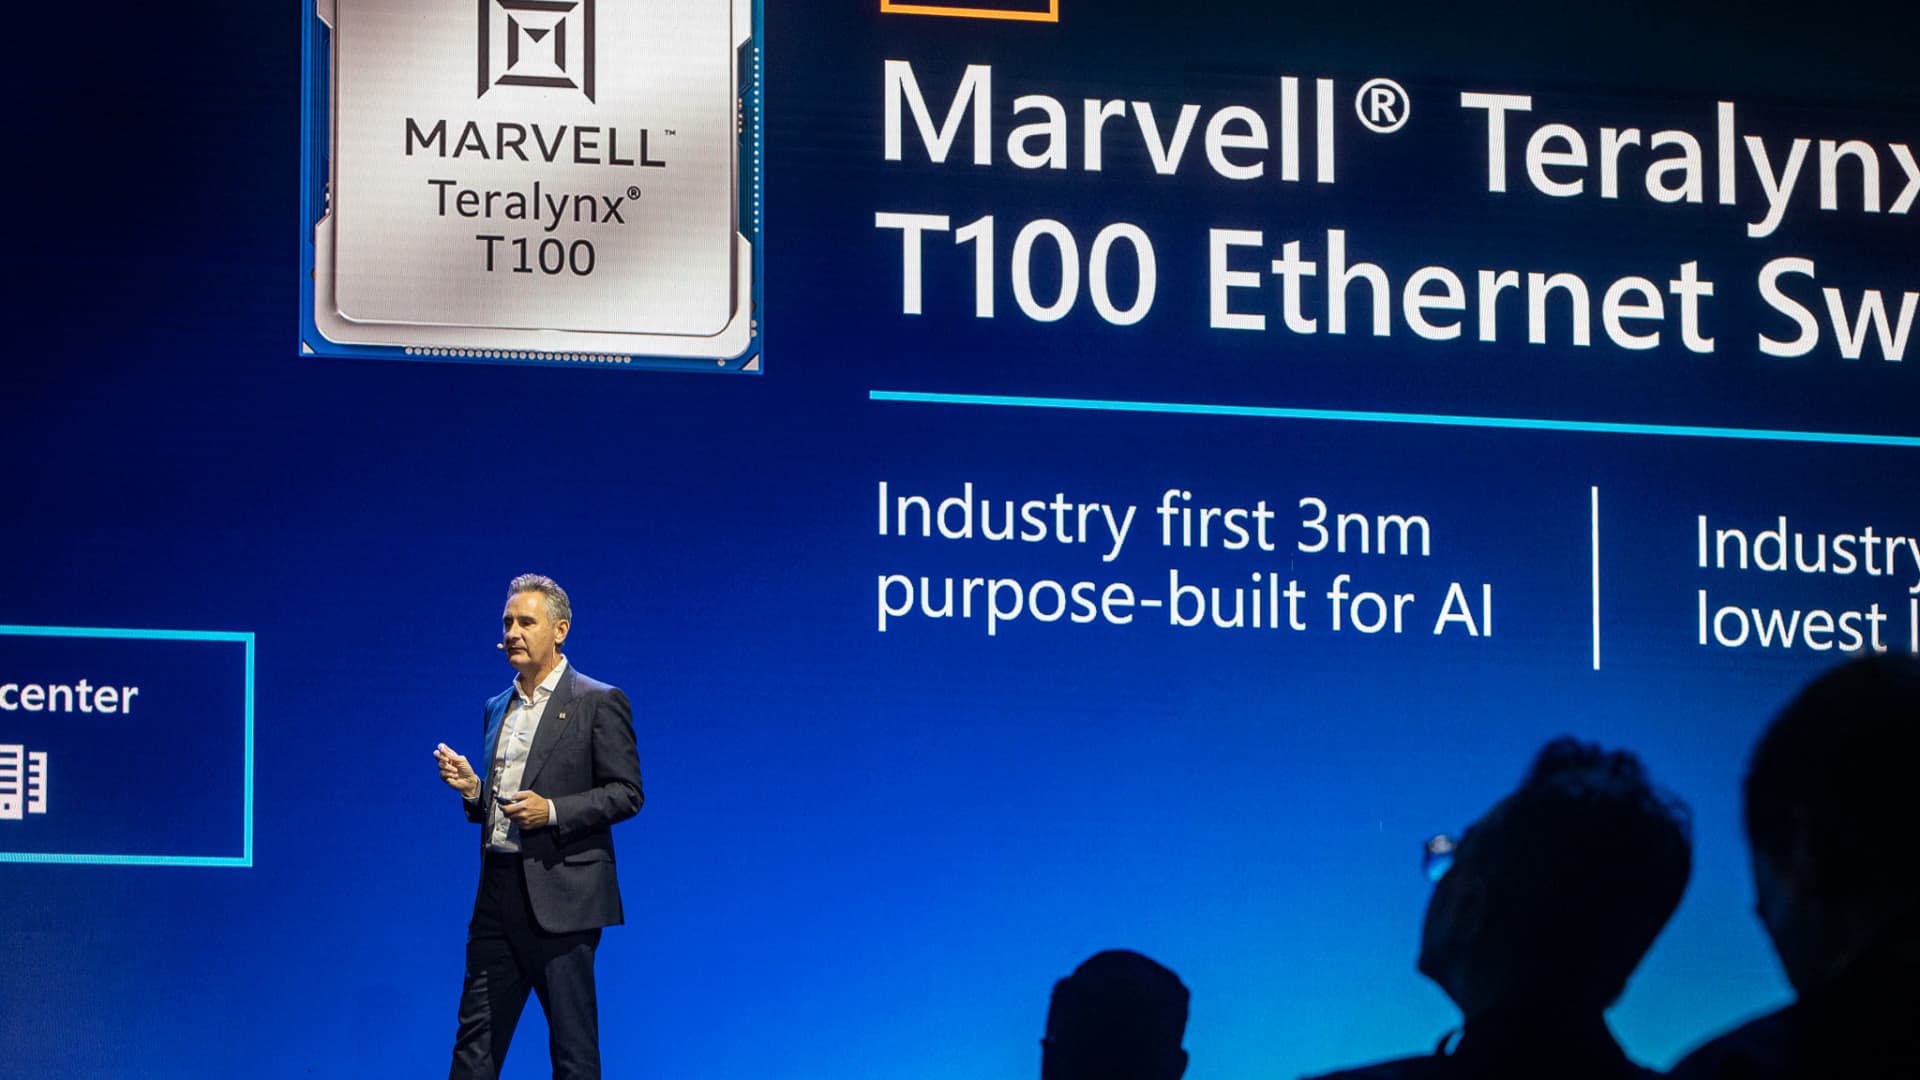
ستُراقَب فعالية المستثمرين لشركة مارفيل يوم الثلاثاء بحثاً عن أهداف مالية طويلة الأجل. وتنافس مارفيل شركة برودكوم في أشباه الموصلات المخصصة، ولديها نشاط في شبكات الاتصالات الضوئية مرتبط بتكنولوجيا إنفيديا المستقبلية والحوسبة بالذكاء الاصطناعي. وقد تؤثر تعليقاتها في أسهم الذكاء الاصطناعي الأخرى، فيما يقيّم المستثمرون استدامة دورة الاستثمار في الذكاء الاصطناعي.
تشمل تقارير الشركات المقررة نتائج كونستيليشن براندز مساء الثلاثاء، وليفي شتراوس مساء الأربعاء، وبيبسيكو صباح الخميس، ودلتا إيرلاينز صباح الجمعة. وقد تقدم توقعات دلتا معلومات عن تكاليف الوقود والطلب الاستهلاكي على السفر جواً. ومن المقرر أيضاً أن تصدر كوستكو مبيعاتها الشهرية لشهر سبتمبر مساء الأربعاء.
تشمل البيانات الاقتصادية مؤشر مديري المشتريات لقطاع الخدمات الصادر عن معهد إدارة التوريد يوم الاثنين، ومحضر اجتماع اللجنة الفيدرالية للسوق المفتوحة يوم الأربعاء، والقراءة الأولية لمسح ثقة المستهلك لجامعة ميشيغان يوم الجمعة. وتوقع اقتصاديون أن يصل مؤشر مديري المشتريات للخدمات في سبتمبر إلى 55.9، ارتفاعاً من 55.4 في الشهر السابق، وفقاً لـفاكت ست. ومن المقرر أن يتحدث رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون ويليامز، صباح الثلاثاء.