النسخة الإنجليزية: AI Sell-Off Deepens as Inflation Data Spurs Rotation
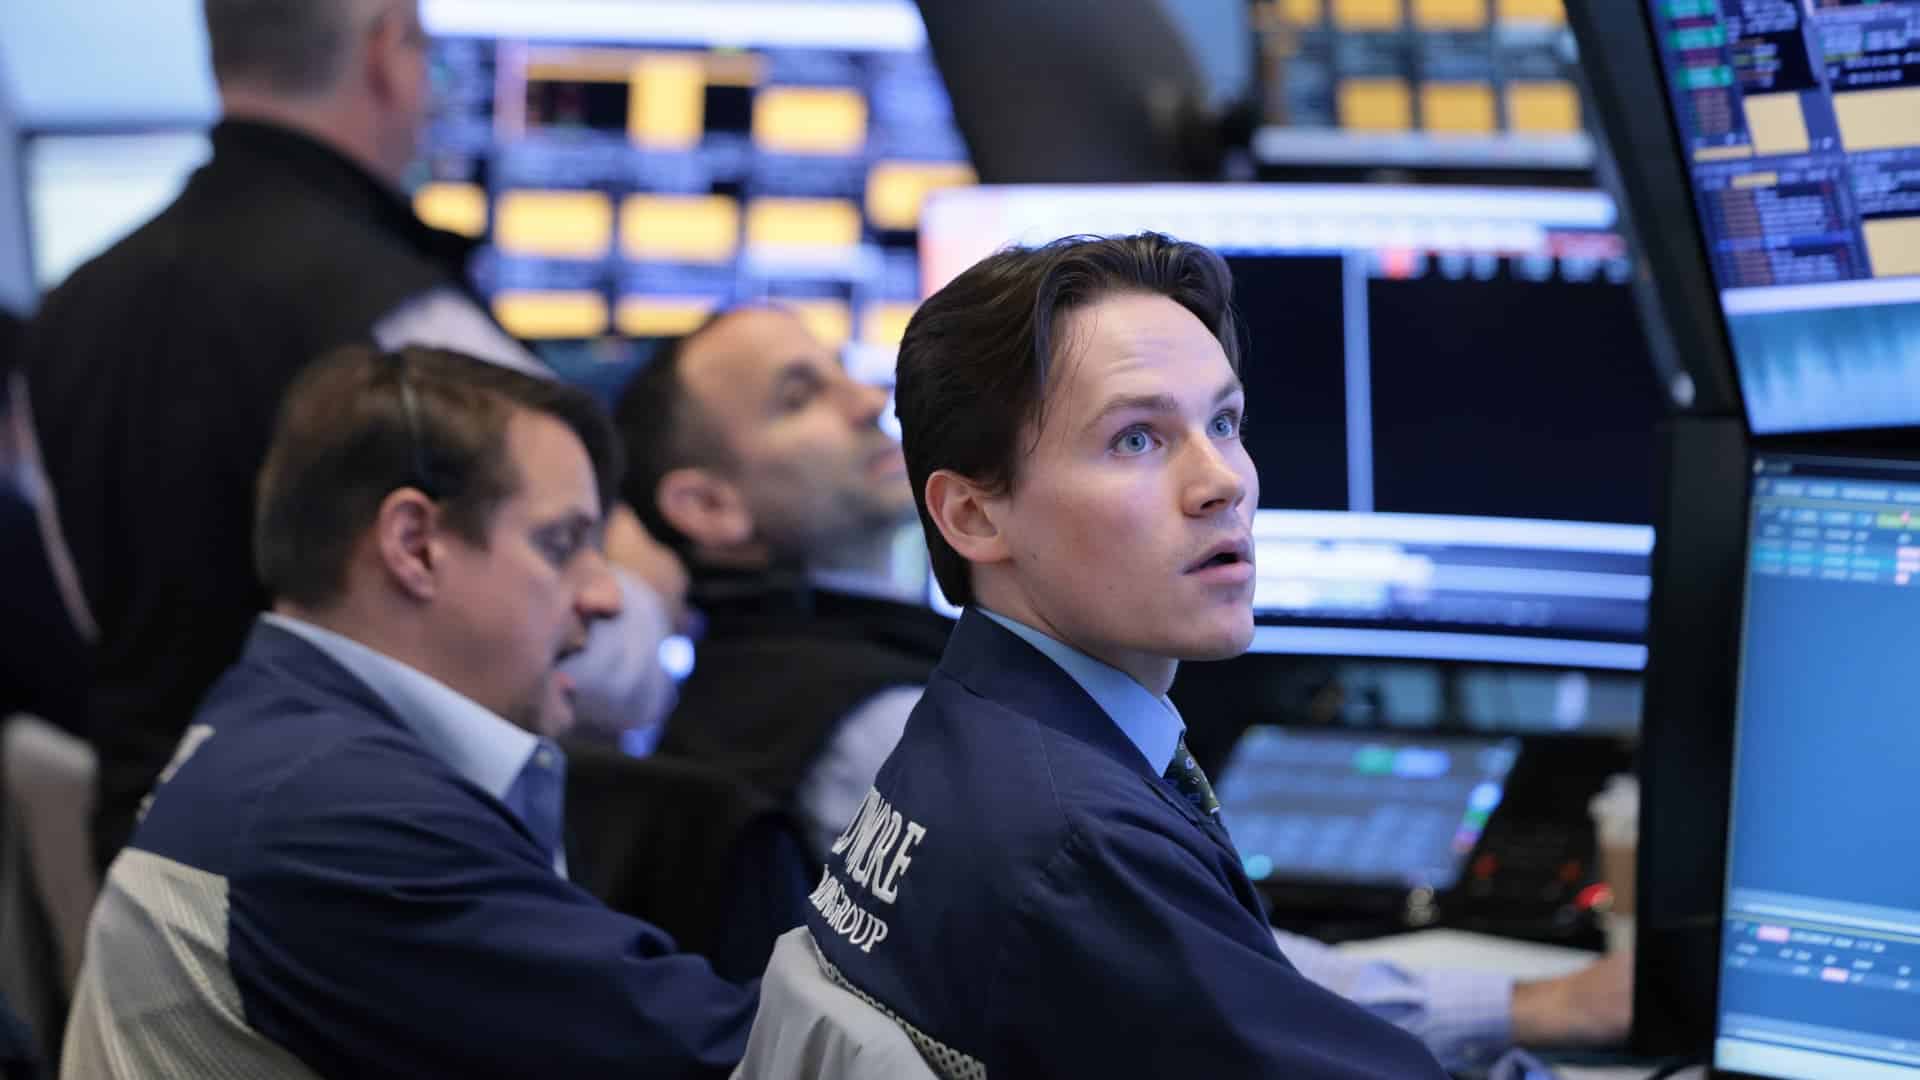
وفقًا لـCnbc، هزّت تداولات الذكاء الاصطناعي وبيانات التضخم الأعلى من المتوقع سوق الأسهم الأسبوع الماضي، بينما قدمت أرباح البنوك وتحول المستثمرين نحو قطاعات أقل اعتمادًا على التكنولوجيا بعض الدعم. وانخفض مؤشر ناسداك 4.5%، في أسوأ تراجع أسبوعي له منذ يونيو، فيما هبط مؤشر إس آند بي 500 بنسبة 2%. وارتفع مؤشر داو 0.7% مع انتقال المستثمرين إلى الرعاية الصحية والسلع الاستهلاكية الأساسية ومجالات دفاعية أخرى.
تسارعت موجة البيع بعدما ارتفع تضخم المستهلكين في سبتمبر 3.7% مقارنة بالعام السابق، متجاوزًا التوقعات البالغة 3.6%. كما جاء التضخم الأساسي أعلى قليلًا من المتوقع. ثم ارتفعت أسعار المنتجين 1.3% خلال الشهر و6.3% على أساس سنوي، في أكبر مكاسب شهرية وسنوية منذ ديسمبر 2022 ومارس 2022 على الترتيب. وأُشير إلى ارتفاع أسعار النفط باعتباره أحد العوامل التي زادت الضغوط على التضخم وتكاليف الاقتراض.
كانت أسهم أشباه الموصلات والأسهم المرتبطة بالذكاء الاصطناعي من بين الأكثر تضررًا. وتراجعت ميكرون وسانديسك وويسترن ديجيتال وسيغيت بعدما أعلنت منافستها الصينية سي إكس إم تي عن تقدم في بنية رقائق أكثر كفاءة. وسجل صندوق آي شيرز المتداول لأشباه الموصلات تاسع جلسة خسارة متتالية، وهي أطول سلسلة له منذ أكثر من عقد، بينما خسر صندوق فان إيك المتداول لأشباه الموصلات 10% خلال الأسبوع. وهبطت كور ويف 25% بعدما اشتدت المخاوف بشأن الديون وتمويل البنية التحتية للذكاء الاصطناعي.
لم يكن أداء جميع شركات التكنولوجيا بالسوء نفسه. إذ ارتفعت ميتا بلاتفورمز عقب طرح نموذجي الذكاء الاصطناعي ميوز وندر وميوز وندر فول، بينما بلغت مايكروسوفت مستوى قياسيًا عند الإغلاق يوم الثلاثاء للمرة الأولى منذ نحو عام. وارتفعت سيلزفورس 5% خلال الأسبوع. ومع ذلك، أنهت ميتا ومايكروسوفت الأسبوع على انخفاض تجاوز 1% لكل منهما.
كما استحوذت نتائج البنوك على الاهتمام. وأعلنت غولدمان ساكس ارتفاع إيرادات تداول الأسهم 72%، ورسوم الخدمات المصرفية الاستثمارية 21%، إلى جانب أداء أقوى من المتوقع في إدارة الأصول والثروات. وتجاوزت ويلز فارغو تقديرات الأرباح، لكنها أخفقت في الإيرادات، مع استقرار هامش صافي الفائدة عند 2.43%. وتجاوز بنك نيويورك توقعات الإيرادات والأرباح، ورفع توقعاته للعام بأكمله.