Reading in العربية (Arabic) | Read in English
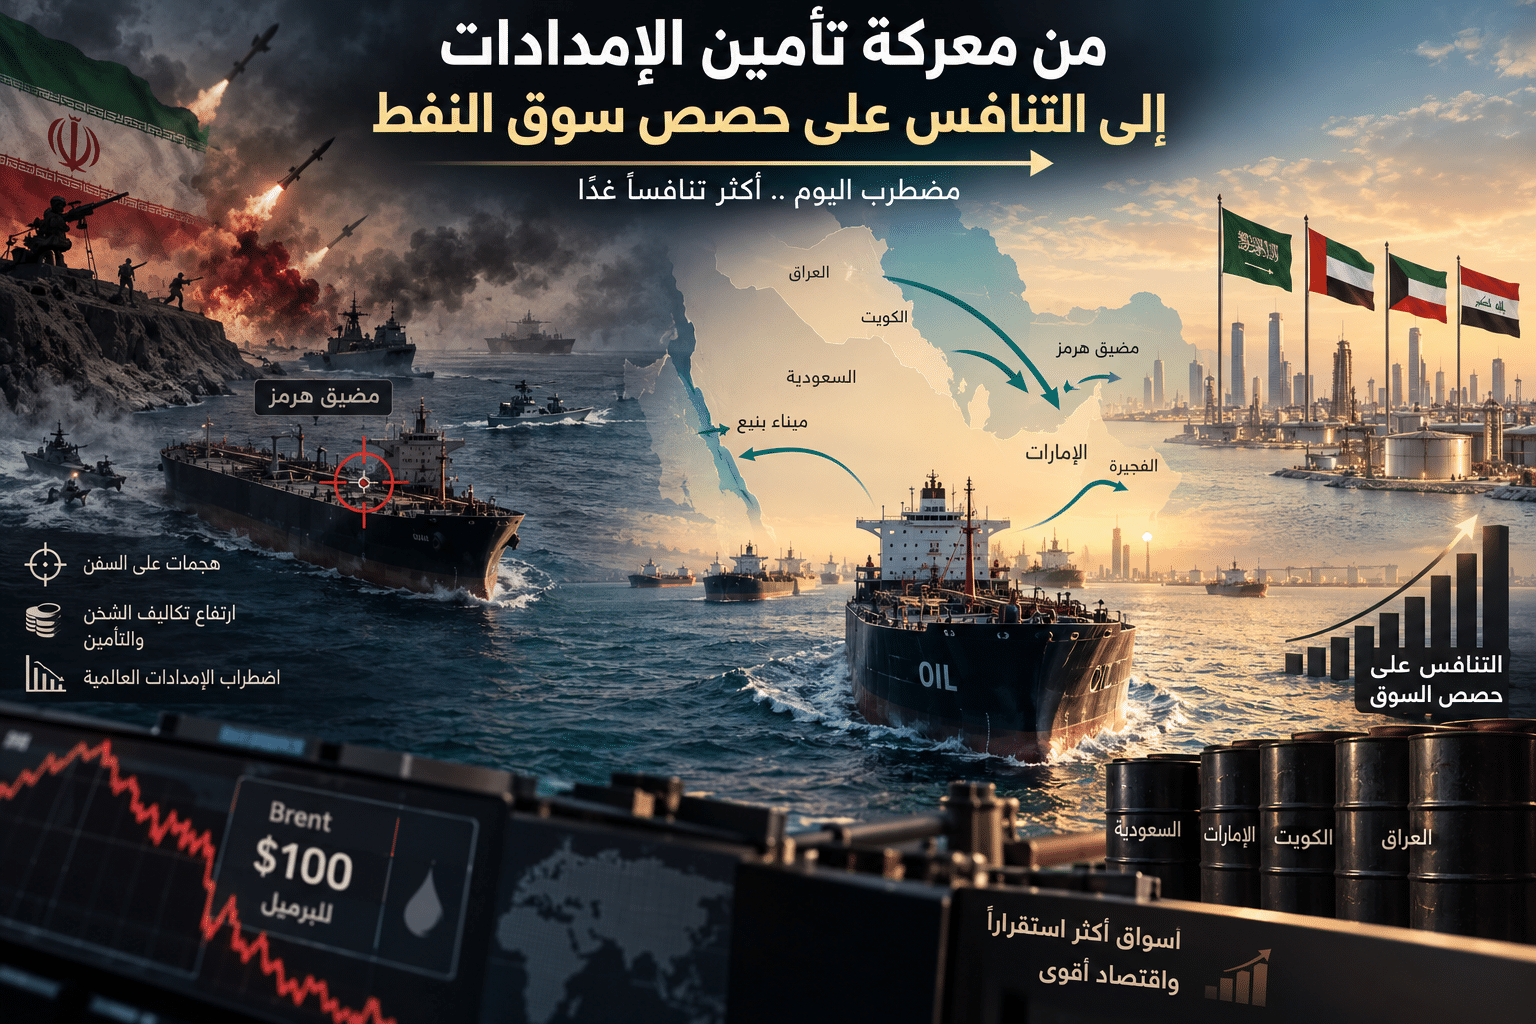
شكلت الحرب على إيران، التي تدخل شهرها الثامن، واحدةً من أكبر الصدمات التي عرفتها سوق النفط العالمية منذ عقود. فبعد أن فرضت تداعيات الحرب وسعي إيران إلى الرد عليها حصارًا على مضيق هرمز، حيث كان يمر نحو خُمس إمدادات النفط العالمية، حُرم منتجو النفط في الخليج العربي، ولا سيما المملكة العربية السعودية والإمارات العربية المتحدة والكويت والعراق، من أحد أهم مسارات التصدير لديهم.
وعلى الرغم من لجوء بعض الدول المنتجة إلى مسارات بديلة لتجاوز المضيق، ظلت صادرات النفط من الخليج العربي أدنى بكثير من مستوياتها السابقة للحرب لعدة أشهر. غير أن متوسط صادرات النفط الخام عبر مضيق هرمز ارتفع، منذ نهاية أيلول/سبتمبر ومطلع تشرين الأول/أكتوبر الحالي، إلى نحو 12 مليون برميل يوميًا، أي ما يعادل 80% من مستويات ما قبل الحرب، وفقًا لشركة «كبلر» المتخصصة في تتبّع حركة السفن وتحليل بيانات أسواق السلع.
وعند احتساب الشحنات العابرة لمضيق هرمز وتلك المصدّرة عبر المسارات البديلة، بما فيها ميناء ينبع السعودي على البحر الأحمر، حيث يتم تصدير نحو 4.5 مليون برميل يوميًا، ومركز التصدير في الفجيرة الإماراتية، الذي تُصدَّر عبره نحو 1.5 مليون برميل يوميًا، يتضح أن صادرات الخليج العربي من النفط الخام تجاوزت، خلال معظم أيام الأسبوع المنتهي في 3 تشرين الأول/أكتوبر، متوسط ما قبل الحرب، والبالغ 18 مليون برميل يوميًا بحسب تقديرات “شركة كبلر”.
وبناءً على ذلك، يُتوقع أن يتقلص العجز العالمي في إمدادات الخام إلى 250 ألف برميل يومياً في شهر تشرين الأول/أكتوبر، مقارنة بنحو 4 ملايين برميل يومياً في شهر أيار/مايو الماضي، وذلك وفقاً لشركة الاستشارات “إنيرجي أسبكتس” (Energy Aspects)، الشركة المتخصصة في تحليل أسواق الطاقة والاقتصاد الكلي.
لكن هذا التحسن في الإمدادات لا يعني أن الملاحة عبر مضيق هرمز استعادت مستويات الأمان السابقة؛ إذ يواصل الحرس الثوري الإيراني استهداف السفن العابرة لهذا الممر المائي الحيوي. وخلال الأسبوعين الماضيين، تعرضت ناقلة واحدة تقريبًا لهجوم يوميًا، بحجة عبورها من دون التنسيق مع السلطات الإيرانية أو سلوك مسارات غير مرخصة.
في المقابل، تبدو الدول المنتجة في الخليج أكثر استعدادًا لتحمل هذه المخاطر، فضلًا عن التكاليف المتزايدة للشحن والتأمين، في مسعى إلى رفع صادراتها واستعادة العملاء الذين اضطروا، خلال فترة الاضطرابات، إلى البحث عن موردين بديلين. وقد ارتفعت أجور استئجار ناقلات النفط العملاقة على الخط الممتد من الخليج العربي إلى شرق آسيا إلى نحو 1.4 مليون دولار يوميًا، بزيادة تقارب ستة أضعاف مستويات ما قبل الحرب، فضلًا عن التكاليف الإضافية المرتبطة بعمليات النقل المكوكية.
ومن المفارقات أن أسعار خام برنت القياسي ظلت فوق مستوى الـ 100 دولار للبرميل، بزيادة تبلغ نحو 40% مقارنة بمستويات ما قبل الحرب، رغم ارتفاع تكاليف نقل البرميل الواحد إلى ما بين 15 و20 دولارًا، واستمرار التصعيد الذي امتدت تداعياته من مضيق هرمز إلى مضيق باب المندب والبحر الأحمر. وفي ظل هذه التطورات، تتجه سوق النفط تدريجيًا من معركة تأمين الإمدادات إلى مرحلة جديدة من التنافس على استعادة الحصص السوقية.
ففي مراحل سابقة، اشتد التنافس على حصص سوق النفط العالمية مع ظهور مصادر جديدة للإمدادات، كما حدث مع توسّع أنشطة التنقيب البحري في ثمانينيات القرن الماضي، ثم مع ثورة النفط الصخري في العقد الثاني من الألفية الحالية. أما اليوم، فتجد الدول الخليجية المنتجة، وفي مقدمتها السعودية والإمارات والكويت والعراق، نفسها أمام تحدٍّ مختلف يتمثل في استعادة الأسواق والحصص التي فقدتها خلال الحرب على إيران، بالتزامن مع التعافي التدريجي لحركة الملاحة عبر مضيق هرمز بعد أشهر من الاضطرابات والقيود.
ويأتي هذا التحول بعدما كانت سوق النفط تتجه، قبل اندلاع الحرب، نحو فائض في المعروض خلال عام 2026، في ظل ارتفاع الاحتياطيات العالمية وتوقعات بتراجع الأسعار، ما كان ينذر باحتدام المنافسة بين المنتجين. غير أن السحب من المخزونات لتغطية النقص في الإمدادات أعاد تشكيل معادلة السوق؛ إذ زاد الاعتماد على الكميات المتاحة، وأصبحت استعادة الإمدادات الخليجية لمستوياتها السابقة مرتبطة، إلى حد كبير، بقدرة المنتجين على استعادة عملائهم وأسواقهم.
وعلى الرغم من أن الصراع على الحصص السوقية عادةً ما يؤدي إلى هبوط حاد في أسعار النفط الخام، خصوصًا عندما يلجأ المنتجون إلى زيادة الإنتاج للحفاظ على مواقعهم في السوق. إلا أن ارتفاع تكاليف النقل وأجور الناقلات والتأمين إلى مستويات قياسية يُبقي أسعار الخام مرتفعة، ويجعل من غير المرجح أن يلمس المستهلكون انخفاضًا ملموسًا في أسعار الوقود عند محطات التعبئة في المدى القريب.
غير أن التنافس الحالي لا يهدد توازن السوق فحسب، بل يضع تماسك منظمة البلدان المصدّرة للبترول (أوبك) أمام اختبار جديد. فالمنظمة، التي واجهت خلافات بشأن مستويات الإنتاج والحصص السوقية، تلقت ضربة إضافية في أيار/مايو 2026، عندما انسحبت الإمارات العربية المتحدة منها، في خطوة ارتبطت بتوجه أبوظبي نحو توسيع طاقتها الإنتاجية وتعزيز قدرتها على تصدير كميات أكبر من النفط.
ويضع هذا التطور الأعضاء الحاليين والسابقين في المنظمة أمام احتمال تصاعد التنافس على الأسواق، في وقت تزداد فيه الحاجة إلى التنسيق لتجنب تقلبات حادة في الأسعار. وتثير هذه التطورات تساؤلات جوهرية بشأن قدرة المنظمة، التي تأسست قبل أكثر من ستة عقود وتقود المملكة العربية السعودية جهودها في إدارة السوق، على تجاوز الانقسامات الداخلية والحفاظ على نفوذها.
ففاعلية «أوبك» لا ترتبط بحجم احتياطيات أعضائها أو طاقتهم الإنتاجية فحسب، بل تعتمد أيضًا على قدرتهم على تنسيق سياسات الإنتاج والتأثير في توازن العرض والطلب العالميين. وإذا تحوّل التنافس على الحصص إلى سباق لزيادة الإنتاج، فقد تتراجع قدرة المنظمة على ضبط الأسعار، حتى مع استمرار ثقل أعضائها في سوق الطاقة العالمية.
في المحصلة، قد يحمل التنافس بين الدول المنتجة على الحفاظ على حصصها السوقية أو استعادتها جانبًا إيجابيًا، إذا يُسهم في زيادة المعروض وتخفيف الضغوط على أسعار النفط. غير أن الأثر الأهم يبقى في مدى انتقال هذا التحسن إلى أسواق المشتقات النفطية والمنتجات المكررة، بما يساعد على الحد من التداعيات التضخمية لارتفاع أسعار المحروقات على تكاليف النقل والتأمين وأسعار السلع والخدمات. فاستعادة الإمدادات لا تعني بالضرورة استقرار الأسعار، ما لم تتراجع أيضًا تكاليف الشحن والتأمين والمخاطر الجيوسياسية التي لا تزال تثقل كاهل سوق النفط العالمية.